Дорожная инфраструктура ЦФО: Воронеж как главный автомобильный хаб за пределами Москвы
Воронежская область — крупнейший автохаб ЦФО после Москвы


© СИ «Воронежские новости»
Масштабное обновление дорожной сети в России набирает обороты. В 2025 году план дорожного строительства выполнен с превышением на 20 процентов, а в рамках шестилетней программы до 2030 года запланированы строительство и реконструкция 3,7 тысячи автомобильных дорог. Федеральный «Бизнес-журнал» разобрал, как трансформация дорожной инфраструктуры Центрального федерального округа отражается на автомобильном рынке и какую роль в этих процессах играет Воронежская область.
Плотность дорог и количество авто
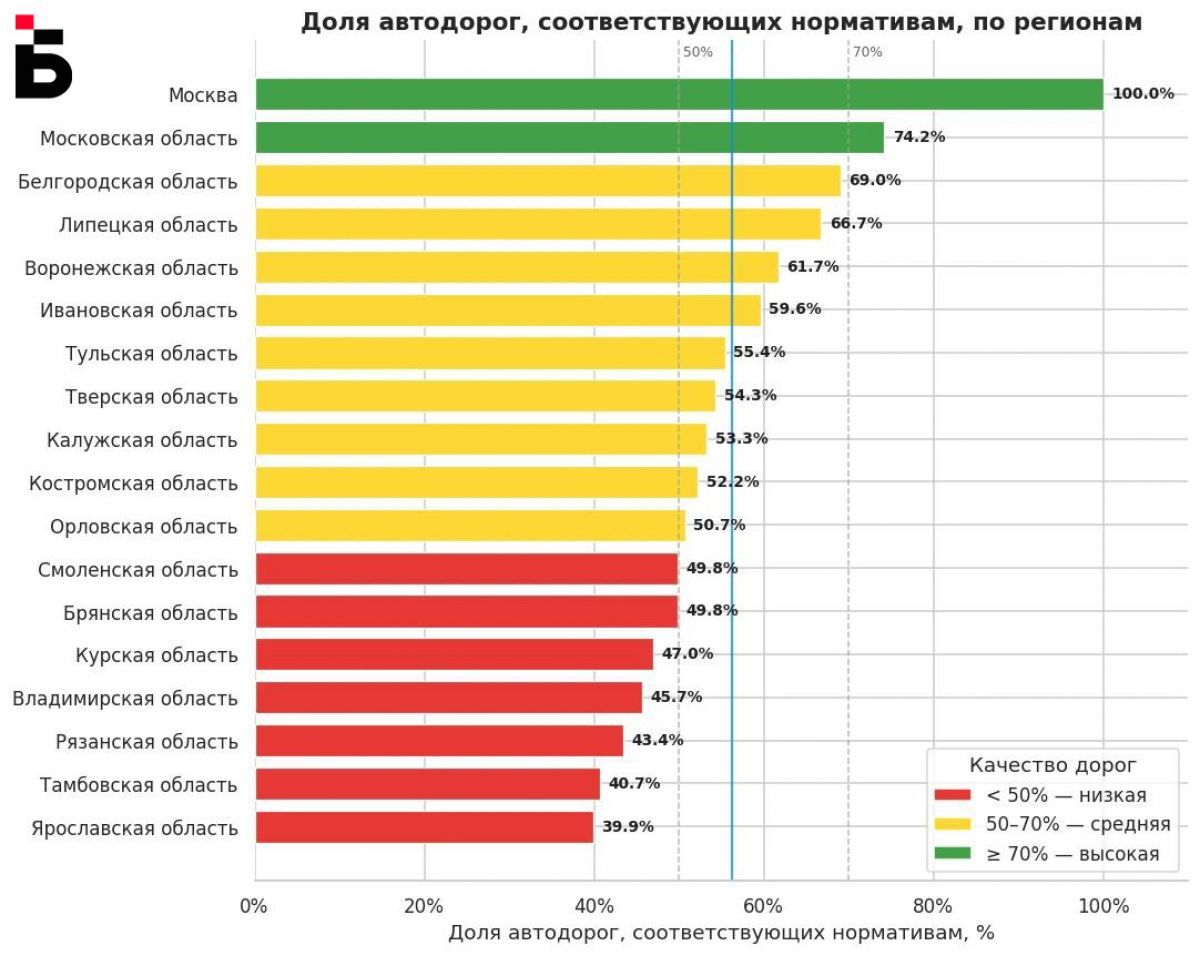
Воронежская область удерживает статус крупнейшего автомобильного хаба за пределами МКАД по численности машин. При этом доля дорог, соответствующих нормативным требованиям, достигает 61,7 процента — третий результат в ЦФО после столицы (100 процентов) и Подмосковья (74,2 процента). Однако по такому показателю, как плотность полотна, регион отстает от ближайших соседей: 445 километров твердого покрытия на тысячу квадратных километров против 698 км в Белгородской и 574 км в Липецкой областях.
В верхнем сегменте рейтинга по количеству легкового транспорта рядом с Воронежем расположилась Белгородская область — 611,7 тысяч машин. Это первый показатель среди регионов после Москвы, Подмосковья и Воронежа. Тульская область с 577,8 тысячами транспортных единиц идет следом, одновременно занимая шестую строчку по плотности дорожной сети.
Концентрация автопарка в Воронеже, Белгороде и Туле имеет четкое экономическое обоснование. Промышленные узлы нуждаются в скоростной логистике комплектующих, а агропромышленный комплекс — в бесперебойных грузоперевозках. Как следствие, более половины магистралей в этих субъектах отвечают стандартам качества.
На противоположном конце шкалы картина иная. Худшее состояние дорог фиксируется в Рязанской, Тамбовской и Ярославской областях: доля нормативных покрытий здесь не достигает 44 процентов. Костромская область сочетает сразу два антилидерства — наименьший автопарк (209,4 тысячи машин на 2025 год) и минимальное число АЗС по ЦФО. Таким образом, тройка лидеров по развитию автоинфраструктуры остается за Белгородом, Воронежем и Тулой, а замыкают рейтинг Ярославль и Кострома.
Темпы автомобилизации
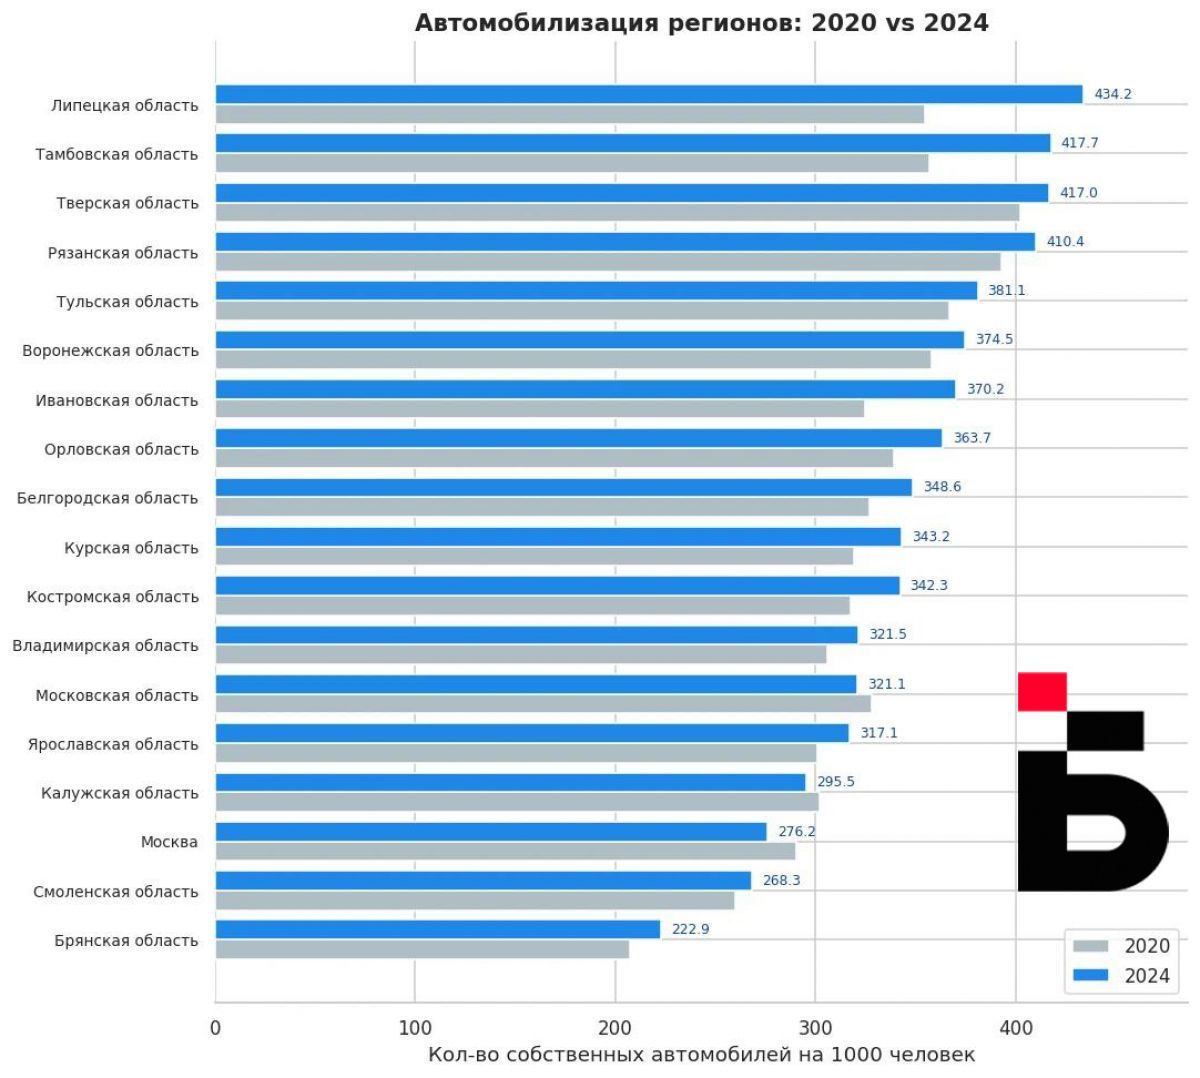
Показатель обеспеченности автомобилями в расчете на 1000 жителей (по данным ЕМИСС) не коррелирует с абсолютными величинами. По итогам 2024 года в Москве зафиксировано около 276 машин на тысячу человек: житель столицы делает выбор в пользу общественного транспорта. Московская область демонстрирует более высокий уровень (327,9 авто).
Воронеж как миллионный субъект показывает 374,5 машины на тысячу жителей — пятый результат в округе. Лидерами по насыщенности личным транспортом выступают Липецкая (434,2) и Тамбовская (417,7) области. Тверская область идет почти вровень с Тамбовщиной (417,7 единиц). Индустриальная Тула расположилась непосредственно за Воронежем (381,1). Белгородчина, лидирующая по качеству дорожного полотна, занимает лишь десятое место по числу автомобилей на душу населения.
В динамике автомобилизации с 2020 по 2025 год наиболее интенсивный рост показала Смоленская область (41,7 процента), затем Брянская (38,5 процента), Калужская (19,4 процента) и Ивановская (13,7 процента). Белгород замыкает пятерку с показателем 12,7 процента. Воронежский прирост составил всего 3,87 процента, а Тула фактически остановилась на уровне 0,77 процента.
Москва сократила частный автопарк на 3,25 процента, Тверская область — на 4,82 процента. Самый глубокий спад зафиксирован в Липецкой области: минус 18,51 процента, регион буквально освобождается от машин.
Динамика объясняется несколькими факторами. Ускоренный рост автомобилизации характерен для субъектов, активно инвестировавших в дорожную сеть в последние годы: по мере улучшения условий вождения увеличивается и парк машин. Регионы с минимальным приростом прошли фазу массового обновления и поддерживают инфраструктурное равновесие. Спад также имеет разные причины: в столице машина становится экономическим бременем из-за транспортной политики, в аграрном Липецке вероятен статистический эффект масштабной утилизации устаревших авто.
Бизнес и рынок
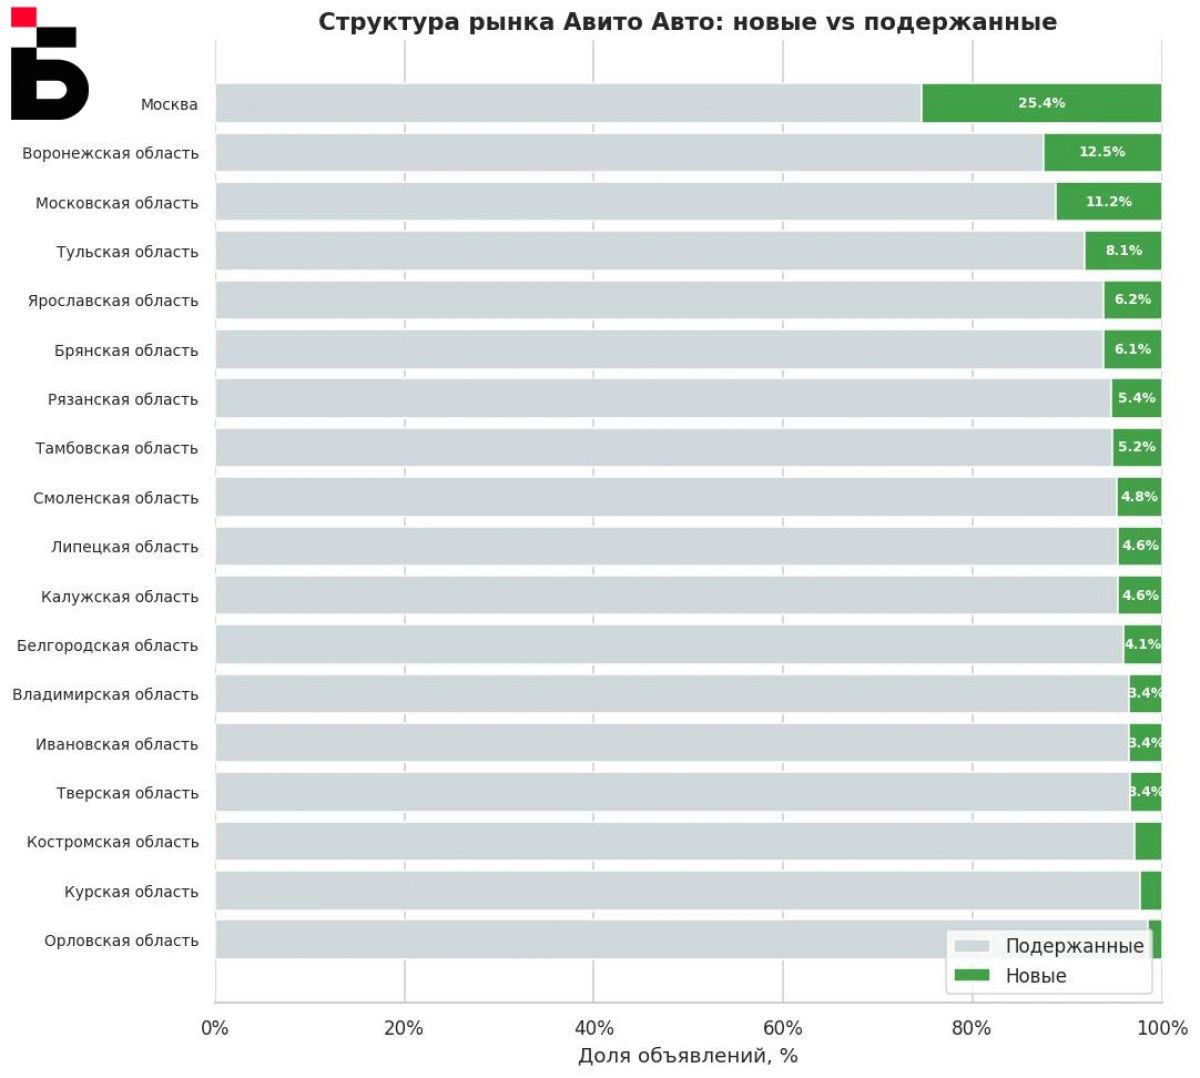
Уровень автомобилизации можно косвенно оценить через платформу «Авито», объединяющую дилерские и частные предложения. По данным на 2 сентября, крупнейший региональный рынок ЦФО после Москвы и Подмосковья — Воронежская область: 29,8 тысячи объявлений, 13 процентов из которых касаются новых автомобилей. В Москве сосредоточено 81,2 тысячи объявлений (25 процентов новых), в Подмосковье — 75,1 тысячи (11 процентов).
Белгородская область занимает четвертую позицию — 21,7 тысячи объявлений при доле первичных предложений всего 4 процента. Тульская область на шестом месте (18,9 тысячи) демонстрирует повышенную долю новых авто — 8 процентов, что объясняется присутствием автопроизводственного кластера. Соседняя Калужская область, также известная как центр сборки иномарок, находится на 13-й строчке (16,4 тысячи) со стандартными 5 процентами новых машин. Присутствие конвейера обеспечивает занятость, но не гарантирует локального спроса. Ключевой фактор рынка — качество жизни и состояние дорожной сети.
Аутсайдеры инфраструктурного развития замыкают рейтинг по объему предложений: Орловская (14,2 тысячи), Костромская (11,8 тысячи) и Тамбовская (9 тысяч) области. Доля нового автопарка варьируется от 1 до 5 процентов.
Статистика деловой активности подтверждает тенденцию. По данным Rusprofile, за период с 31 августа 2025 по 31 августа 2026 наибольшее число новых автосалонов появилось в Москве (518), Подмосковье (100) и Воронеже (20). Эти три субъекта аккумулируют от 11 до 25 процентов всех новых профильных организаций авторитейла. Белгород, Ярославль и Тула отстают — по 9 компаний. Курск и Иваново зафиксировали открытие лишь трех дилерских центров, а в Рязанской области не появилось ни одного. Общий объем новых компаний автобизнеса в депрессивных регионах: Курск (181), Иваново (171), Тамбов (156), Орел (144), Кострома (104).
Доминирование магазинов запчастей и СТО над выставочными залами указывает на смену потребительской стратегии: вместо покупки нового автомобиля владельцы предпочитают продлевать срок службы имеющегося. Небольшое число новых автосалонов — маркер снижения массового спроса и насыщения рынка существующими точками.
Ближайшее будущее
Субъекты с наиболее изношенной инфраструктурой одновременно лидируют по числу машин на душу населения: Тамбовская (417,7), Тверская (417) и Рязанская (410,4) области. Брянская (222,9) и Смоленская (268,3) остаются наименее автомобилизированными и характеризуются минимальной плотностью дорожной сети.
«Если в регионе много автомобилей при слаборазвитой дорожной инфраструктуре, это не означает, что плохие дороги побуждают людей покупать машины. Скорее причина в том, что без автомобиля там жить объективно трудно, — комментирует Александра Пригарнева, эксперт по международному автомобильному рынку и параллельному импорту автомобилей. — В Москве или другом крупном городе можно полностью отказаться от личного транспорта: метро, автобусы, такси, каршеринг. В регионах такой выбор есть далеко не всегда. Населенные пункты удалены друг от друга, рейсовые автобусы ходят по несколько раз в день, а людям необходимо добираться на работу, возить детей в школу, посещать больницы. Поэтому семья приобретает автомобиль вне зависимости от качества дорог, и порой одной машины недостаточно.
Состояние дорожного полотна влияет на то, какой именно автомобиль выбирают. Если человек живет за городом или в регионе и регулярно передвигается по плохим дорогам — в фокусе внимания клиренс, полный привод, надежность подвески, стоимость ремонта. Кроссовер в таком случае — не дань моде, а осознанное практическое решение».
Воронеж в этой системе координат занимает особое положение: регион объединяет значительный автопарк, разветвленную дилерскую сеть и улучшающееся качество дорог. В отличие от Тамбова, где большое число машин продиктовано отсутствием альтернатив, или Москвы, где личный транспорт теряет целесообразность, Воронеж сохраняет равновесие — инфраструктура наращивается в ответ на спрос, а не наперекор ему.
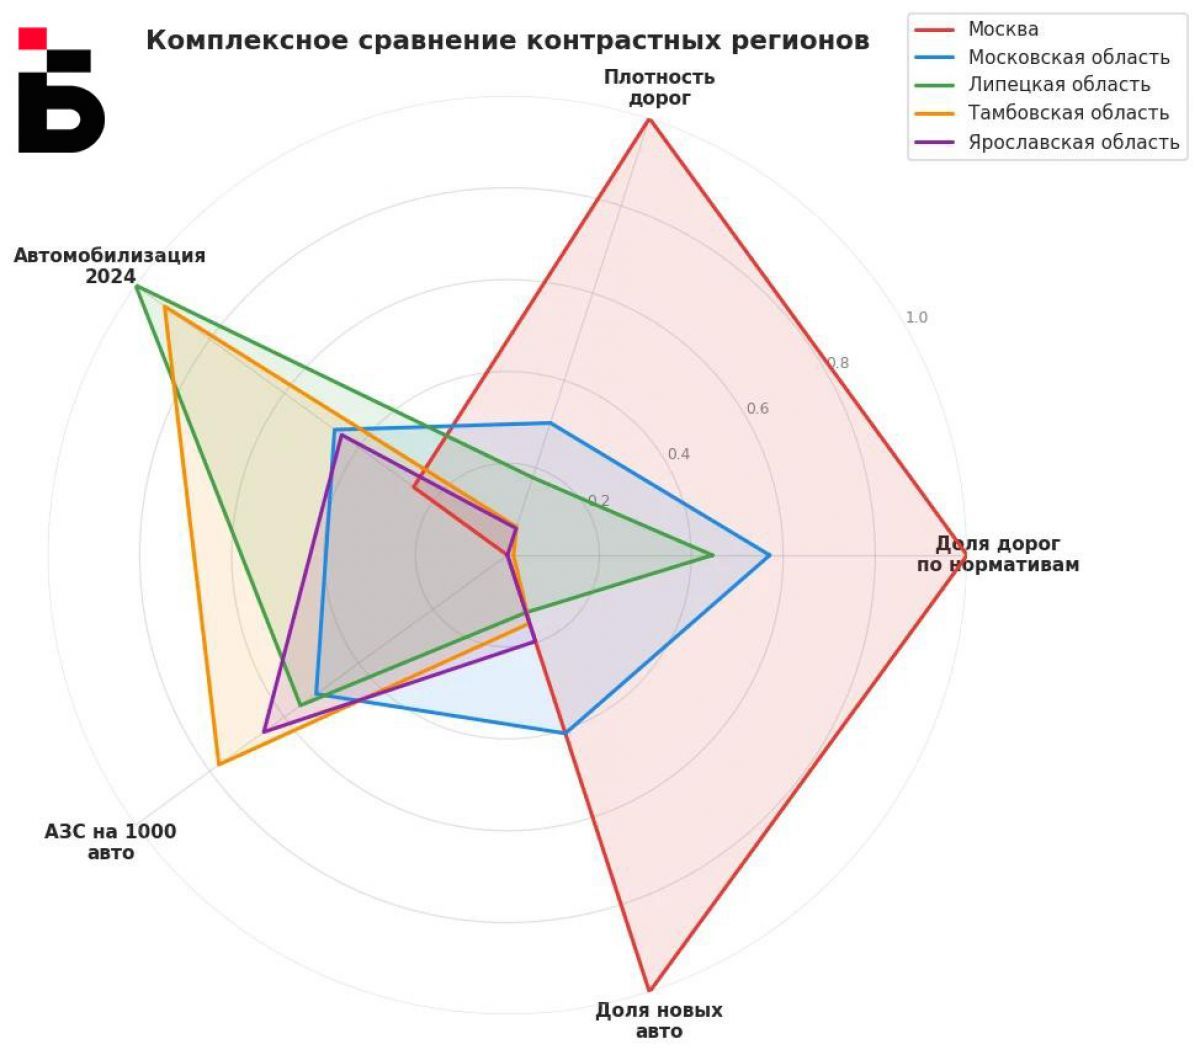
Москва подошла к точке насыщения. Дорогая парковка, платные хорды, развитый метрополитен и экологические ограничения превратили владение личным авто в экономически нерентабельное решение для среднего класса. Машина в пределах ТТК — элемент статуса или источник проблем.
Присутствие сборочных площадок HAVAL в Тульской области или «Москвича» в столице не стимулирует спрос на новые автомобили. Производство следует за спросом: за 10 месяцев 2025 года выпуск легковых машин снизился почти на 10 процентов, коммерческий сегмент — более чем на треть. Локальная сборка обеспечивает прибавку в 2–3 процента к доле новых машин в радиусе нескольких сотен километров, но не порождает дополнительный спрос.
«Человек вряд ли выберет автомобиль лишь потому, что он производится неподалеку, — продолжает Пригарнева. — Но косвенное влияние существует. Завод формирует рабочие места, вокруг него возникает сервисная и дилерская инфраструктура, у сотрудников есть корпоративные программы и скидки. Если благодаря этому конкретная модель становится выгоднее в приобретении и проще в обслуживании, это способно повлиять на спрос. Однако для массового покупателя приоритеты остаются прежними: цена, условия кредитования, комплектация, стоимость эксплуатации и ликвидность.
С дилерскими центрами ситуация аналогична. Если бизнес видит растущий спрос и платежеспособную аудиторию, он естественно приходит в регион. Но прямой связи между числом открывшихся центров и ростом продаж я бы не проводила. Рынок трансформируется: появляются новые бренды, один центр работает с несколькими марками, контракты закрываются и заменяются другими».
Депрессивные и удаленные субъекты продолжат прирастать автопарком на 1–2 процента в год, однако это будут бюджетные машины возрастом старше 10 лет. Спрос смещается в нижний ценовой сегмент. Московская агломерация движется к стагнации или снижению числа машин на душу населения: трафик уплотнится, средний пробег каждого автомобиля возрастет, но общее количество единиц сократится. Воронеж, удерживая статус главного регионального хаба ЦФО, сохранит умеренный рост — вслед за дорожным строительством и расширением дилерской сети.
Комментируйте наши новости:


Другие новости Общество
Воронежская область отметила 100-летие ветерана ВОВ и почетного гражданина Александра Мозгового
В Воронеже продлил сроки реконструкции подземных переходов до 2027 года

Воронежская область — крупнейший автохаб ЦФО после Москвы
С 1 октября в России вступают новые правила и ограничения

Главные новости